Domain idar-oberstein-online.de kaufen?
Wir ziehen mit dem Projekt
idar-oberstein-online.de um.
Sind Sie am Kauf der Domain
idar-oberstein-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain idar-oberstein-online.de kaufen?
Welche Edelsteine gibt es in Idar Oberstein?
In Idar-Oberstein gibt es eine Vielzahl von Edelsteinen, die in den örtlichen Minen abgebaut werden. Dazu gehören beispielsweise der Idar-Obersteiner Jaspis, der Agat, der Amethyst und der Bergkristall. Diese Edelsteine werden in der Region seit Jahrhunderten verarbeitet und zu Schmuckstücken, Figuren und anderen Kunstwerken veredelt. Idar-Oberstein ist daher bekannt als Zentrum der deutschen Edelsteinindustrie und lockt Besucher aus aller Welt an, die die Vielfalt und Schönheit der Edelsteine entdecken möchten. **
Idar-Oberstein Museum
Deutsches Edelstein...Deutsches Mineralien...Industried... Jakob Ben...Historische Weihersch...Mehr Ergebnisse **


Ähnliche Suchbegriffe für Nießbrauch
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
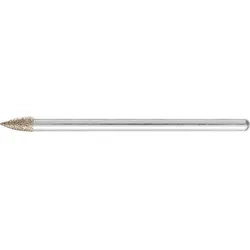
PFERD TOOLS CBN-Schleifstift Spitzbogen zum Gravieren und Schleifen - 36543010CBN-Schleifstift Spitzbogen zum Gravieren und Schleifen von PFERD TOOLSGalvanisch gebundene Diamant- und CBN-Schleifstifte werden sowohl im Nass- als auch im Trockenschliff eingesetzt. Die Spitzbogenform SPG eignet sich hervorragend zur Bearbeitung kleiner Öffnungen und Bohrungen sowie für Gravierarbeiten. Technische Daten:Breite metrisch: 7 mmø Außen metrisch: 3 mmØ Schaft metrisch: 3 mmKorngröße: B 126Länge, Schaft: 43 mmAnwendungsempfehlungen:Der Einsatz ist sowohl im Trocken- als auch im Nassschliff möglich. Wenn möglich, ist der Nassschliff vorzuziehen, um den Werkzeugverschleiß und die Gefahr thermischer Schädigungen zu reduzieren.Generell gilt: Für eine optimale Wirtschaftlichkeit, die Korngröße so grob wie möglich und so fein wie nötig wählen. Einflussgrößen sind u. a. die Härte des Werkstoffes und die erforderliche Oberflächengüte.Zugesetzte Werkzeuge können mit Ultraschall ger27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS Diamant-Schleifstifte Spitzbogen zum Gravieren und Schleifen - 36443010Diamant-Schleifstifte Spitzbogen zum Gravieren und Schleifen von PFERD TOOLSGalvanisch gebundene Diamant- und CBN-Schleifstifte werden sowohl im Nass- als auch im Trockenschliff eingesetzt. Die Spitzbogenform SPG eignet sich hervorragend zur Bearbeitung kleiner Öffnungen und Bohrungen sowie für Gravierarbeiten. Technische Daten:Breite metrisch: 7 mmø Außen metrisch: 3 mmØ Schaft metrisch: 3 mmKorngröße: D 126Länge, Schaft: 43 mmAnwendungsempfehlungen:Der Einsatz ist sowohl im Trocken- als auch im Nassschliff möglich. Wenn möglich, ist der Nassschliff vorzuziehen, um den Werkzeugverschleiß und die Gefahr thermischer Schädigungen zu reduzieren.Generell gilt: Für eine optimale Wirtschaftlichkeit, die Korngröße so grob wie möglich und so fein wie nötig wählen. Einflussgrößen sind u. a. die Härte des Werkstoffes und die erforderliche Oberflächengüte.Zugesetzte Werkzeuge können mit Ultraschal23,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
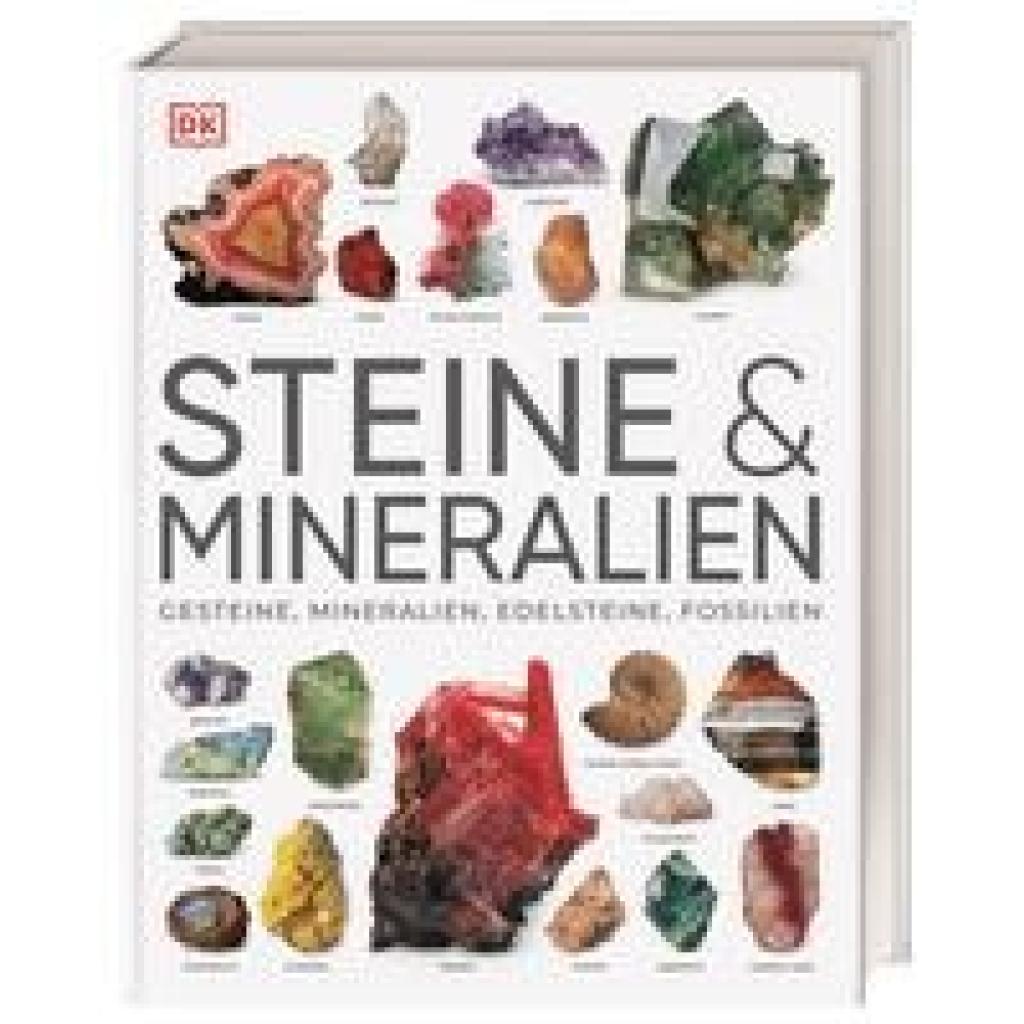
Bonewitz, Ronald L.: Steine & MineralienSteine & Mineralien , Über 500 faszinierende Gesteine, Minerale, Edelsteine und Fossilien. Mit mehr als 1200 spektakulären Farbfotos , Thermostate & Gehäuse > Motorkühlung , Erscheinungsjahr: 20231002, Produktform: Leinen, Autoren: Bonewitz, Ronald L., Redaktion: DK Verlag, Übersetzung: Matthiesen, Stephan~Koch, Karin, Seitenzahl/Blattzahl: 360, Abbildungen: Über 1200 farbige Fotos, Keyword: Buch über Steine und Mineralien; Taj Mahal; Stonehenge; Terrakotta-Armee; Bernsteinzimmer; Hope-Diamant; magmatische Gesteine; metamorphe Gesteine; Sedimentgesteine; Perlenzucht; Bernstein; Gestein; Fossilien; Erdgeschichte; Edelsteine; Sammeln von Steinen; Buch Steine und Mineralien; Buch über Steine; Buch Edelsteine; Naturstein Lexikon; Steine und Mineralien, Fachschema: Edelstein~Schmuckstein~Stein / Edelstein~Fossil~Versteinerung~Gestein~Mineral - Mineralogie~Stein~Natur / Naturgeschichte~Natur / Kindersachbuch~Erde (Planet) / Geologie~Geologie, Fachkategorie: Gesteine, Mineralien und Fossilien: Sachbuch~Die Erde: Naturgeschichte: Sachbuch~Kinder/Jugendliche: Sachbuch: Natur & Tiere~Geologie und die Lithosphäre, Warengruppe: HC/Geologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 223, Höhe: 27, Gewicht: 1702, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sieht man bei Idar-Oberstein?
In Idar-Oberstein kann man die berühmten Edelsteinminen besichtigen und mehr über die Geschichte des Edelsteinhandels in der Region erfahren. Außerdem gibt es das Deutsche Edelsteinmuseum, in dem man eine große Sammlung von Edelsteinen bewundern kann. Die Felsenkirche, eine Kirche, die in einen Felsen gebaut wurde, ist ebenfalls einen Besuch wert. **
-
Suche nach Edelsteinen in Idar-Oberstein.
Idar-Oberstein ist bekannt für seine Edelsteinvorkommen und ist ein beliebtes Ziel für Edelsteinliebhaber und -sammler. Es gibt zahlreiche Edelsteinminen und -schleifereien in der Region, in denen man nach Edelsteinen suchen und sie auch kaufen kann. Es lohnt sich, eine geführte Tour oder einen Workshop zu buchen, um mehr über die Geschichte und die verschiedenen Arten von Edelsteinen in Idar-Oberstein zu erfahren. **
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **

Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
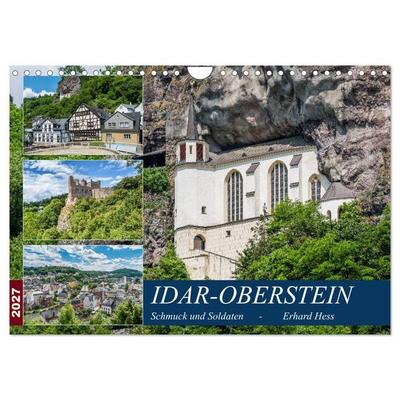
Idar-Oberstein - Schmuck und Soldaten (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderIdar-oberstein, Am Südlichen Rand Des Hunsrücks An Der Nahe Gelegen, Ist Als Edelstein- Und Garnisonsstadt Die Bevölkerungsreichste Kommune Des Landkreises Und Ein Mittelzentrum. Namensgeber Sind Die Herren Vom Stein (oberstein), Erstmals 1075...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS Diamant-Schleifstifte Spitzbogen zum Gravieren und Schleifen - 36443020Diamant-Schleifstifte Spitzbogen zum Gravieren und Schleifen von PFERD TOOLSGalvanisch gebundene Diamant- und CBN-Schleifstifte werden sowohl im Nass- als auch im Trockenschliff eingesetzt. Die Spitzbogenform SPG eignet sich hervorragend zur Bearbeitung kleiner Öffnungen und Bohrungen sowie für Gravierarbeiten. Technische Daten:Breite metrisch: 13 mmø Außen metrisch: 3 mmØ Schaft metrisch: 3 mmKorngröße: D 126Länge, Schaft: 37 mmAnwendungsempfehlungen:Der Einsatz ist sowohl im Trocken- als auch im Nassschliff möglich. Wenn möglich, ist der Nassschliff vorzuziehen, um den Werkzeugverschleiß und die Gefahr thermischer Schädigungen zu reduzieren.Generell gilt: Für eine optimale Wirtschaftlichkeit, die Korngröße so grob wie möglich und so fein wie nötig wählen. Einflussgrößen sind u. a. die Härte des Werkstoffes und die erforderliche Oberflächengüte.Zugesetzte Werkzeuge können mit Ultrascha34,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS CBN-Schleifstift Spitzbogen zum Gravieren und Schleifen - 36543010CBN-Schleifstift Spitzbogen zum Gravieren und Schleifen von PFERD TOOLSGalvanisch gebundene Diamant- und CBN-Schleifstifte werden sowohl im Nass- als auch im Trockenschliff eingesetzt. Die Spitzbogenform SPG eignet sich hervorragend zur Bearbeitung kleiner Öffnungen und Bohrungen sowie für Gravierarbeiten. Technische Daten:Breite metrisch: 7 mmø Außen metrisch: 3 mmØ Schaft metrisch: 3 mmKorngröße: B 126Länge, Schaft: 43 mmAnwendungsempfehlungen:Der Einsatz ist sowohl im Trocken- als auch im Nassschliff möglich. Wenn möglich, ist der Nassschliff vorzuziehen, um den Werkzeugverschleiß und die Gefahr thermischer Schädigungen zu reduzieren.Generell gilt: Für eine optimale Wirtschaftlichkeit, die Korngröße so grob wie möglich und so fein wie nötig wählen. Einflussgrößen sind u. a. die Härte des Werkstoffes und die erforderliche Oberflächengüte.Zugesetzte Werkzeuge können mit Ultraschall ger27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS Diamant-Schleifstifte Spitzbogen zum Gravieren und Schleifen - 36443010Diamant-Schleifstifte Spitzbogen zum Gravieren und Schleifen von PFERD TOOLSGalvanisch gebundene Diamant- und CBN-Schleifstifte werden sowohl im Nass- als auch im Trockenschliff eingesetzt. Die Spitzbogenform SPG eignet sich hervorragend zur Bearbeitung kleiner Öffnungen und Bohrungen sowie für Gravierarbeiten. Technische Daten:Breite metrisch: 7 mmø Außen metrisch: 3 mmØ Schaft metrisch: 3 mmKorngröße: D 126Länge, Schaft: 43 mmAnwendungsempfehlungen:Der Einsatz ist sowohl im Trocken- als auch im Nassschliff möglich. Wenn möglich, ist der Nassschliff vorzuziehen, um den Werkzeugverschleiß und die Gefahr thermischer Schädigungen zu reduzieren.Generell gilt: Für eine optimale Wirtschaftlichkeit, die Korngröße so grob wie möglich und so fein wie nötig wählen. Einflussgrößen sind u. a. die Härte des Werkstoffes und die erforderliche Oberflächengüte.Zugesetzte Werkzeuge können mit Ultraschal23,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Edelsteine gibt es in Idar Oberstein?
In Idar-Oberstein gibt es eine Vielzahl von Edelsteinen, die in den örtlichen Minen abgebaut werden. Dazu gehören beispielsweise der Idar-Obersteiner Jaspis, der Agat, der Amethyst und der Bergkristall. Diese Edelsteine werden in der Region seit Jahrhunderten verarbeitet und zu Schmuckstücken, Figuren und anderen Kunstwerken veredelt. Idar-Oberstein ist daher bekannt als Zentrum der deutschen Edelsteinindustrie und lockt Besucher aus aller Welt an, die die Vielfalt und Schönheit der Edelsteine entdecken möchten. **
-
Idar-Oberstein Museum
Deutsches Edelstein...Deutsches Mineralien...Industried... Jakob Ben...Historische Weihersch...Mehr Ergebnisse **
-
Was sieht man bei Idar-Oberstein?
In Idar-Oberstein kann man die berühmten Edelsteinminen besichtigen und mehr über die Geschichte des Edelsteinhandels in der Region erfahren. Außerdem gibt es das Deutsche Edelsteinmuseum, in dem man eine große Sammlung von Edelsteinen bewundern kann. Die Felsenkirche, eine Kirche, die in einen Felsen gebaut wurde, ist ebenfalls einen Besuch wert. **
-
Suche nach Edelsteinen in Idar-Oberstein.
Idar-Oberstein ist bekannt für seine Edelsteinvorkommen und ist ein beliebtes Ziel für Edelsteinliebhaber und -sammler. Es gibt zahlreiche Edelsteinminen und -schleifereien in der Region, in denen man nach Edelsteinen suchen und sie auch kaufen kann. Es lohnt sich, eine geführte Tour oder einen Workshop zu buchen, um mehr über die Geschichte und die verschiedenen Arten von Edelsteinen in Idar-Oberstein zu erfahren. **
Ähnliche Suchbegriffe für Nießbrauch
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bonewitz, Ronald L.: Steine & MineralienSteine & Mineralien , Über 500 faszinierende Gesteine, Minerale, Edelsteine und Fossilien. Mit mehr als 1200 spektakulären Farbfotos , Thermostate & Gehäuse > Motorkühlung , Erscheinungsjahr: 20231002, Produktform: Leinen, Autoren: Bonewitz, Ronald L., Redaktion: DK Verlag, Übersetzung: Matthiesen, Stephan~Koch, Karin, Seitenzahl/Blattzahl: 360, Abbildungen: Über 1200 farbige Fotos, Keyword: Buch über Steine und Mineralien; Taj Mahal; Stonehenge; Terrakotta-Armee; Bernsteinzimmer; Hope-Diamant; magmatische Gesteine; metamorphe Gesteine; Sedimentgesteine; Perlenzucht; Bernstein; Gestein; Fossilien; Erdgeschichte; Edelsteine; Sammeln von Steinen; Buch Steine und Mineralien; Buch über Steine; Buch Edelsteine; Naturstein Lexikon; Steine und Mineralien, Fachschema: Edelstein~Schmuckstein~Stein / Edelstein~Fossil~Versteinerung~Gestein~Mineral - Mineralogie~Stein~Natur / Naturgeschichte~Natur / Kindersachbuch~Erde (Planet) / Geologie~Geologie, Fachkategorie: Gesteine, Mineralien und Fossilien: Sachbuch~Die Erde: Naturgeschichte: Sachbuch~Kinder/Jugendliche: Sachbuch: Natur & Tiere~Geologie und die Lithosphäre, Warengruppe: HC/Geologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 223, Höhe: 27, Gewicht: 1702, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Idar-Oberstein - Schmuck und Soldaten (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderIdar-oberstein, Am Südlichen Rand Des Hunsrücks An Der Nahe Gelegen, Ist Als Edelstein- Und Garnisonsstadt Die Bevölkerungsreichste Kommune Des Landkreises Und Ein Mittelzentrum. Namensgeber Sind Die Herren Vom Stein (oberstein), Erstmals 1075...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Idar-Oberstein - Schmuck und Soldaten (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderIdar-oberstein, Am Südlichen Rand Des Hunsrücks An Der Nahe Gelegen, Ist Als Edelstein- Und Garnisonsstadt Die Bevölkerungsreichste Kommune Des Landkreises Und Ein Mittelzentrum. Namensgeber Sind Die Herren Vom Stein (oberstein), Erstmals 1075...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.